Liquidity first |各位都在修复资产负债表吧
1. 4S 店卖的是信用而不是车
最近车子出了一次事故,车前门略微有些变形(车门主体结构未受影响),由于对方全责,4S 店为了维修利润的最大化,建议我更换车门。
最后还是拒绝了这个建议,在旧车门上做钣金修复,由于经济周期处于 deflation 状态,汽车作为大宗商品,又叠加电车的冲击,整个汽车市场的销售压力是很大的。
我购买的汽车 4S 店在成都已倒闭了 2 家,传统 4S 店现在一改此前价格不透明的销售方式,推出了一口价,不这样的话潜在有购买力的群体根本不会注意到你。
迫于整个经济环境的压力,整个汽车供应链都是成本导向,处于被压榨的状态,最近关于迪链&供应商账期的问题也有不少新闻报道。
所谓卷,就是投入加大后边际收益急剧下降,没办法要先解决生存问题。
在这种情况下,我不太相信新批次供应商配件质量。
另外新车销售有个现象:贷款比全款便宜。
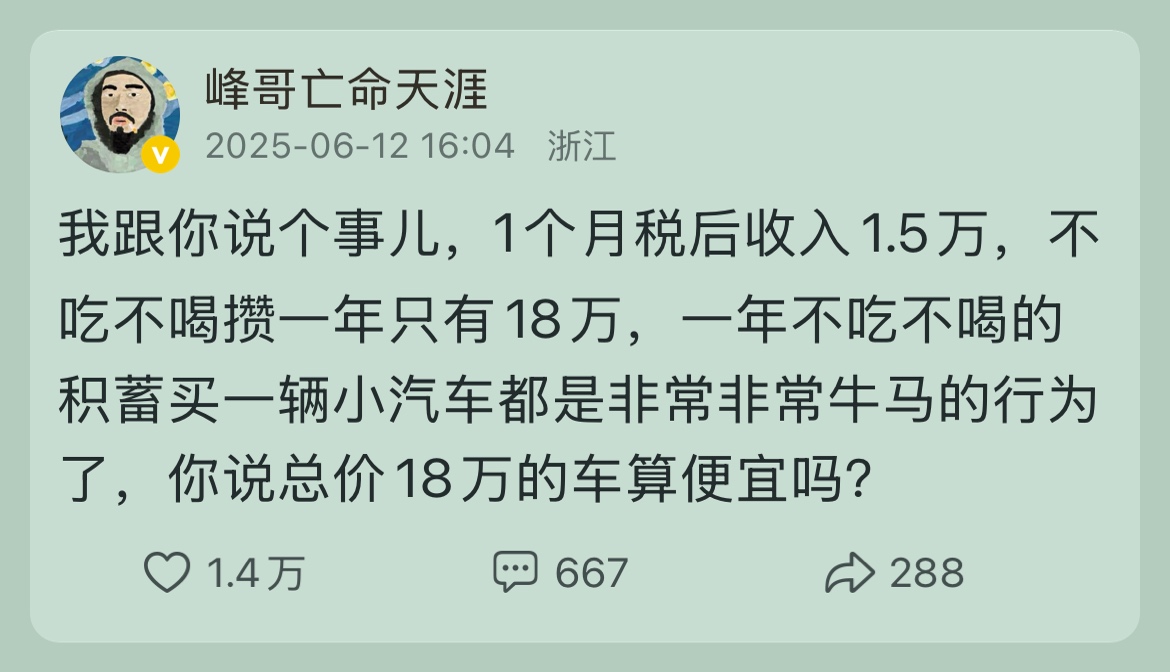
当然贷款买车是一个比较傻的事情(我也干过),但没办法,经销商靠银行贷款返点利润更多,销售绩效考核制度上肯定引导消费者贷款买车。
银行这也没办法,消费低迷,货币乘数搞不上去。汽车作为一个重资金成本的行业,银行利益跟 4S 店绑死了,本质卖的不是车而是帮银行卖信用,好歹还有一个汽车抵押物,现在考虑买车的人群现金流都不会太差。
2. Liquidity 崩了
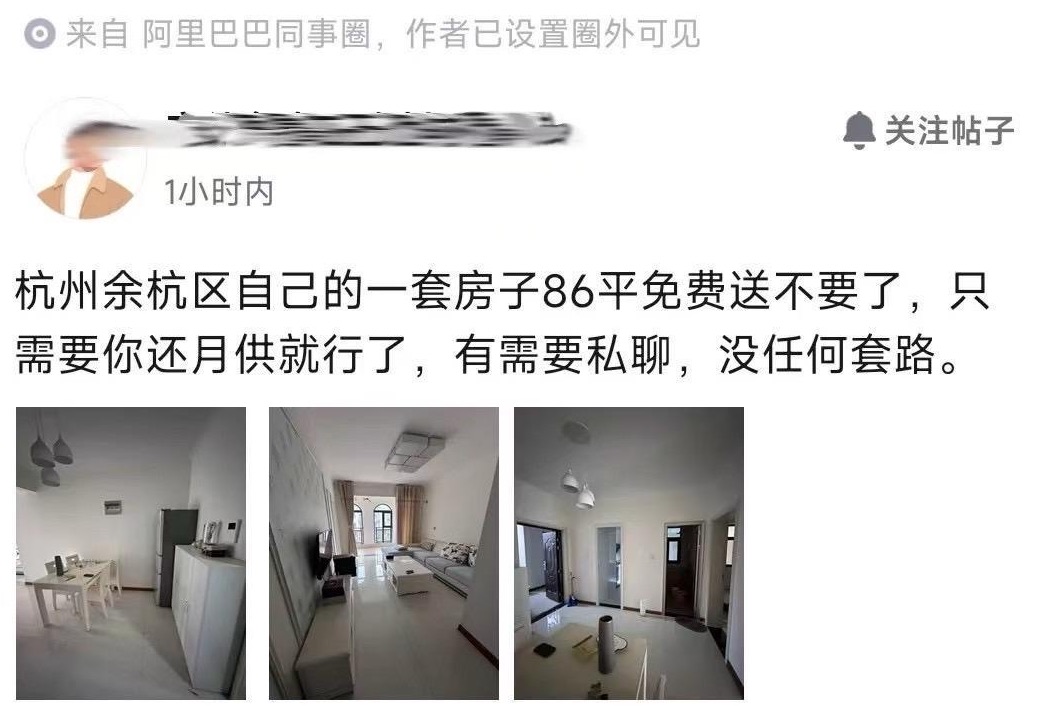
这个图片信息量很大:
1. 房子首付大概率亏完了
2. 房贷价值可能无法覆盖房屋当前售卖价值
3. 卖家现金流扛不住了
崩了的现金流去谈资产多少是没多大意义的,只能被别人杀价。现在互联网行业仍有一些并购发生,主要还是帮投资人回收流动性,回报率都是次要的。
3. 川内国补的串串有点多
四川的国补资格是真的难抢,本来国补是刺激终端消费,维持整个供应链产能,现在部分地区国补开始取消,可能国补并没会惠及消费终端。
这里不仅想到了辜朝明《大衰退》(https://book.douban.com/subject/3276034/)一书提到的案例,日本 90 年代 Government 给企业减税,期望企业多一些盈余然后把这些资本盈余投入到生产中顺带拉动就业,但日本企业的存款还是在增加的,心态这种事情,一旦变了会自我强化比较难轻易扭转。